 【施政回顾】落实《税务法典》提升税收治理水平_1
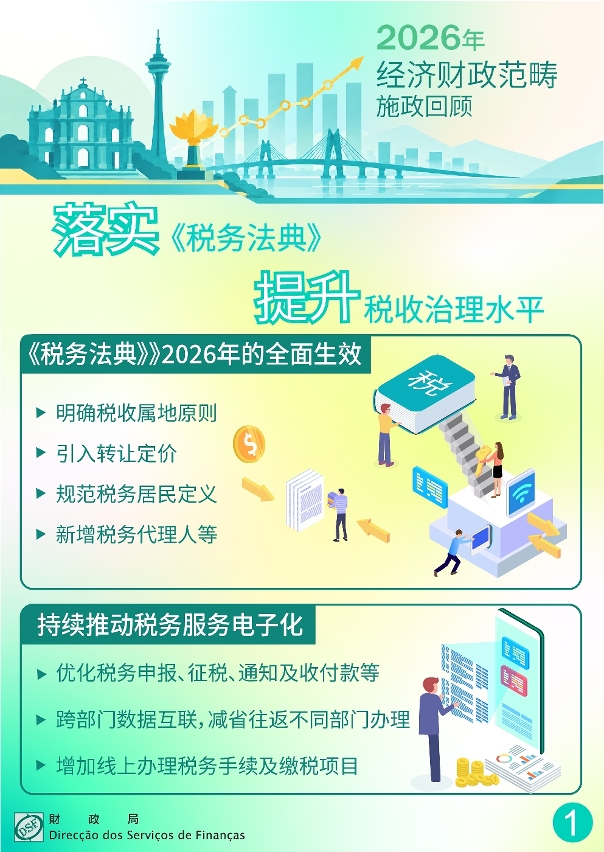
第24/2024号法律《核准〈税务法典〉》已于2026年全面生效,是澳门特区税收征管制度新的里程碑。《税务法典》明确税收属地原则、引入转让定价、规范税务居民定义及新增税务代理人等国际税收原则及概念,有助提升税收治理水平、加强税务透明度和法治化水平。
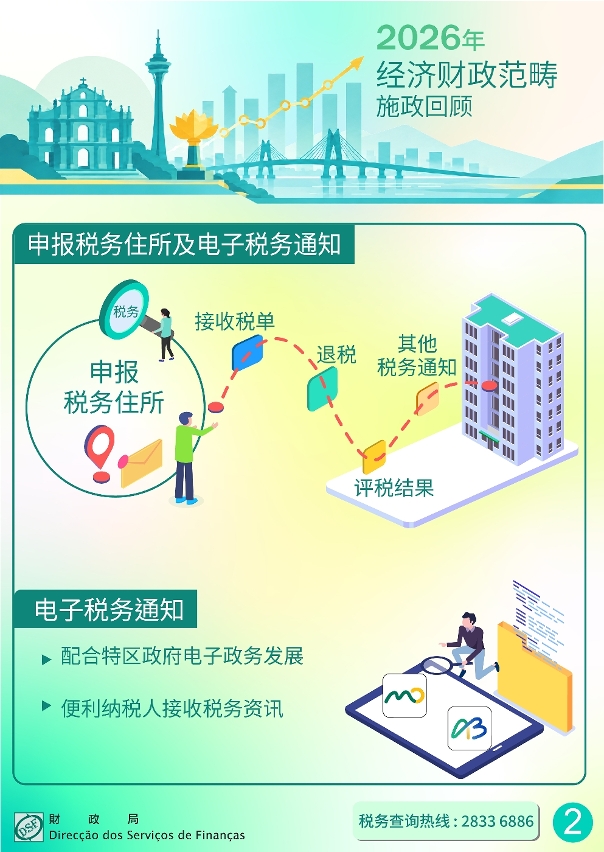
申报税务住所及可采用电子方式接收税务通知
为提升税务通知的准确性及效率,《税务法典》对税务住所作出规定,税务住所是用于税务行政当局向纳税主体寄送如税单、退税、评税结果及其他税务通知的唯一地点,无论纳税人涉及一项或多项税种,只需完成一次税务住所申报,其后所有税项的税务通知均会寄送至已申报的税务住所。
为配合特区政府电子政务发展,《税务法典》亦引入电子方式的税务通知,便利纳税人接收特区政府相关部门发送的税务资讯,进一步提升资讯接收的便利性和时效性,推动税务服务朝着数字化和智慧化方向发展。
引入多项与国际标准接轨的税收概念
《税务法典》引入了多项与国际标准接轨的税收概念,包括明确采用属地原则征税,仅对在澳门产生或源自澳门的收益行使征税权,进一步清晰界定澳门税务管辖范围;同时,对跨国企业之间的关联交易引入“转让定价”制度,防止跨国企业透过转让定价交易将利润转移至位于税负较低的税务管辖区的关联企业。
规范“税务居民”、指定“税务代理人”
此外,《税务法典》亦规范了“税务居民”的定义,明确在澳满183日或有居所的个人纳税人,或在澳门有住所或实际管理机关的法人纳税人属澳门税务居民,清晰界定纳税人在税务上的归属关系及义务范围。
为确保税务联系及通知送达的有效性,《税务法典》亦引入税务代理人制度,对在澳少于183日及没有选择使用电子方式接收税务通知的个人,又或处于终止活动状态或在澳无住所、实际管理机关或常设机构但有收益的法人,必须依法指定税务代理人。
持续推动税务服务电子化
随着《税务法典》的全面实施,以及配合特区政府的电子政务发展,财政局将持续优化税务申报、征税、通知及收付款等方面的电子化服务;透过跨部门数据互联,减省纳税人往返不同部门申报的情况;并持续优化及拓展线上办理税务手续及缴税的项目,不断提升公共服务效率和质量,营造便民便商的办税环境。