 【Retrospectiva da acção governativa】Implementação do Código Fiscal: Elevação do Patamar da Governação Fiscal_1
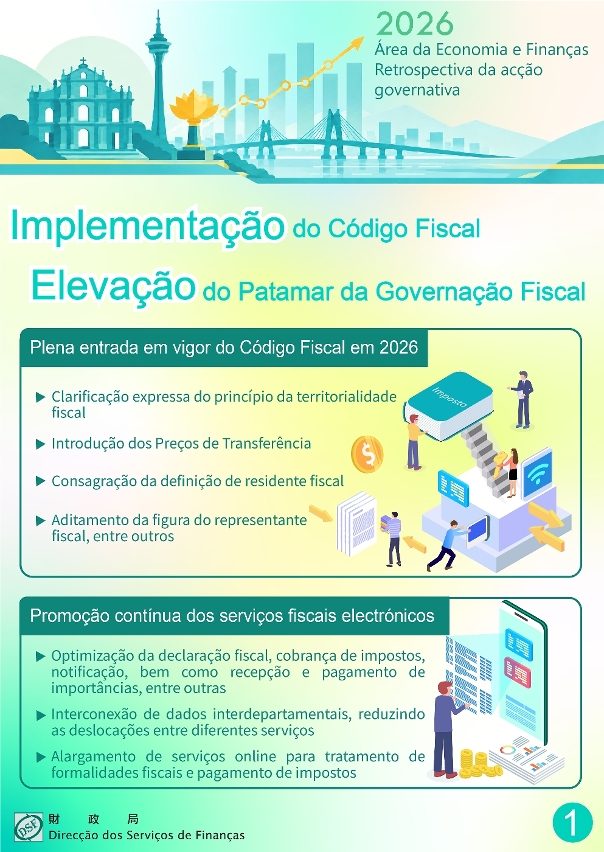
A Lei n.º 24/2024 (Aprovação do Código Fiscal), que entrou em pleno vigor em 2026, constitui um novo marco no regime da administração fiscal da Região Administrativa Especial de Macau (RAEM). Com efeito, o Código Fiscal clarifica expressamente o princípio da territorialidade fiscal, introduz os preços de transferência, consagra a definição de residente fiscal e adita a figura do representante fiscal, a par de outros princípios e conceitos fiscais de matriz internacional, contribuindo, assim, para a elevação do patamar da governação fiscal e o reforço da transparência fiscal e do primado da lei.
Declaração do domicílio fiscal e possibilidade de recepção de notificações fiscais em forma electrónica
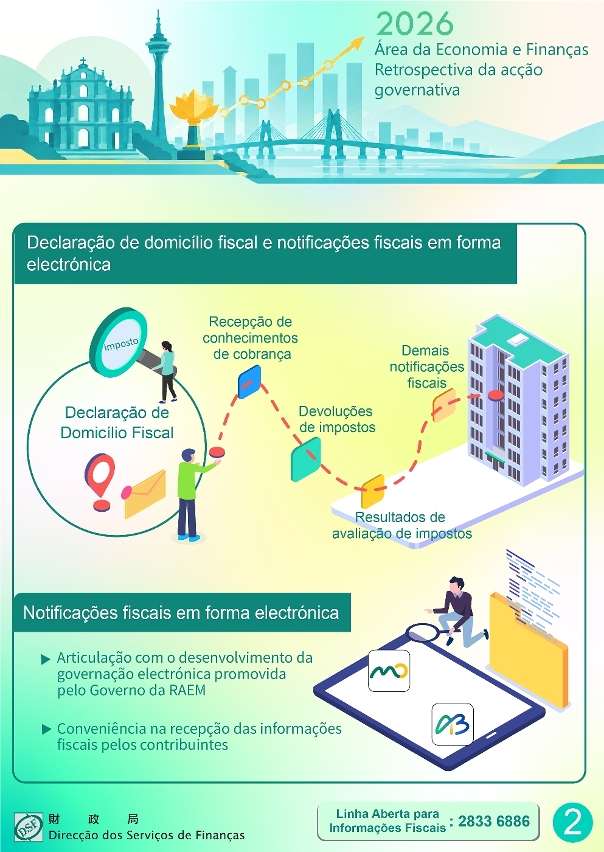
No intuito de aumentar a precisão e a eficiência das notificações fiscais, o Código Fiscal consagra o domicílio fiscal, o qual constitui o único local para onde a administração fiscal envia aos sujeitos passivos os conhecimentos de cobrança, as devoluções de impostos, os resultados de avaliação ou fixação de impostos e demais notificações fiscais. Independentemente de o contribuinte estar sujeito a um ou a uma pluralidade de impostos, basta concluir uma única vez a declaração do domicílio fiscal, para onde serão subsequentemente enviadas as notificações fiscais respeitantes a todos os impostos.
Em articulação com o desenvolvimento da governação electrónica promovida pelo Governo da RAEM, o Código Fiscal veio igualmente introduzir as notificações fiscais em forma electrónica, de modo a facilitar aos contribuintes a recepção das informações fiscais enviadas pelos respectivos serviços do Governo da RAEM, o que permite aumentar ainda mais a conveniência e a tempestividade no acesso à informação, impulsionando a evolução dos serviços fiscais rumo à digitalização e à inteligência.
Introdução de diversos conceitos fiscais alinhados com os padrões internacionais
O Código Fiscal veio introduzir diversos conceitos fiscais alinhados com os padrões internacionais, incluindo a adopção expressa do princípio da territorialidade na tributação — segundo o qual o poder tributário é exercido apenas sobre os rendimentos gerados ou com origem em Macau — com vista a delimitar de forma mais clara o âmbito da jurisdição fiscal de Macau, bem como a introdução do regime dos “preços de transferência” aplicável às transacções relacionadas entre as empresas multinacionais, de maneira a obstar a que estas transfiram lucros, por via de preços de transferência praticados em transacções, para empresas relacionadas que se encontrem situadas em jurisdições fiscais com carga fiscal mais reduzida.
Consagração do “residente fiscal” e designação do “representante fiscal”
Ademais, o Código Fiscal regula ainda a definição de “residente fiscal”, clarificando expressamente que são residentes fiscais em Macau os seguintes contribuintes: pessoas singulares que tenham completado o período de 183 dias de permanência em Macau ou que disponham aí de residência; e pessoas colectivas com sede ou direcção efectiva em Macau. Esta norma delimita, com clareza, a vinculação fiscal do contribuinte e o âmbito das respectivas obrigações.
Para assegurar a eficácia do vínculo fiscal e da efectivação das notificações, o Código Fiscal veio igualmente instituir o regime de representante fiscal, devendo designá-lo, nos termos da lei, as pessoas singulares que tenham permanecido em Macau por um período inferior a 183 dias e que não tenham optado por receber as notificações fiscais em forma electrónica, bem como as pessoas colectivas que cessem a actividade ou que não tenham sede, direcção efectiva ou estabelecimento estável em Macau, mas aqui obtenham rendimentos.
Promoção contínua dos serviços fiscais electrónicos
Na sequência da implementação plena do Código Fiscal e a fim de se articular com o desenvolvimento da governação electrónica promovida pelo Governo da RAEM, a Direcção dos Serviços de Finanças prosseguirá a optimização dos seus serviços electrónicos, nomeadamente no que respeita à declaração fiscal, à cobrança de impostos, à notificação, bem como à recepção e pagamento de importâncias. Por via da interconexão de dados interdepartamentais, diligenciará no sentido de reduzir a necessidade de os contribuintes se deslocarem entre os diversos serviços públicos para efeitos de apresentação de declarações. Continuará, igualmente, a optimizar e a ampliar os serviços online para tratamento de formalidades fiscais e pagamento de impostos, elevando, constantemente, a eficiência e a qualidade dos serviços públicos e criando um ambiente propício à prática de actos fiscais por parte da população e das empresas.